何工程が人の手のままですか?AI秘書がお調べして
貴社だけの診断レポートをご提示します。
【ご注意】
本記事の内容は、執筆時の筆者所感・見解をまとめて“全てAIで自動投稿”したものです。
制度・サービス・市場の状況は変化するため、現在とはタイムラグが生じる場合があります。
漫画でわかる!今回のテーマ
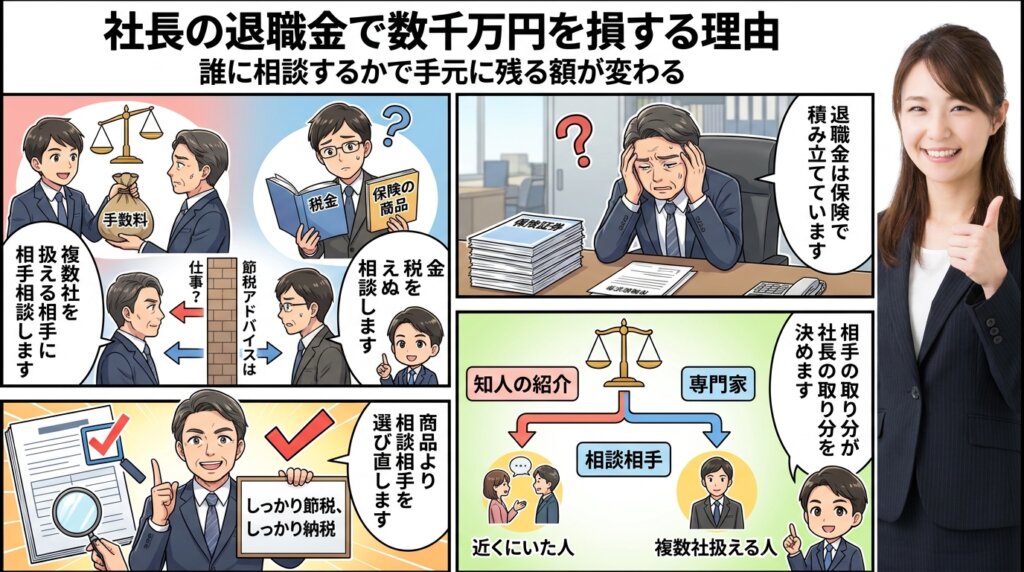
「保険ですか。付き合いのある方にお任せしているので、中身は正直よく分かっていません」——決して珍しい答えではありません。会社の数字なら即答される社長でも、ここだけは別なのです。
社長の退職金づくりで手元に残る額を決めているのは、商品の性能ではありません。誰に相談したか、です。同じだけ払っていても、戻ってくる額が何百万円も変わることがあります。
経営者の保険証券を拝見していると、目を疑うような設計のまま十数年が過ぎていた、という場面に何度も出会ってきました。悪意にやられたのではなく、相談相手を選ばなかった結果です。
この記事では、コンサルティング歴28年・300社超の現場から体系化した導線経営®の視点で、社長の退職金のつくり方と、相談相手の見極め方をお伝えします。
1.社長の退職金づくりに潜む、3つのやっかいな問題
1-1.集客と並んで相談が多いのに、社内では誰にも話せない
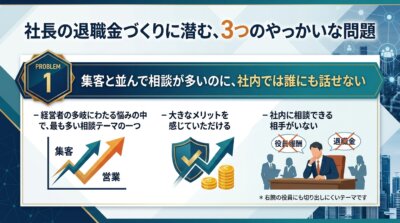
弊社が最も多くご相談をいただき、支援させていただいているテーマは「集客の仕組み化」「営業・販売の仕組み化」です。ただ、経営者からいただくご相談は多岐に渡ります。
その中で最も多くご相談をいただき、かつ大きなメリットを感じていただけるテーマのひとつが、社長の退職金づくりです。
なぜ、これほど相談が集中するのか。理由ははっきりしています。社内に相談できる相手がいないからです。役員報酬や退職金は、右腕の役員にも切り出しにくいテーマです。
従業員20〜30名規模の会社であれば、経理も総務も社長のすぐ近くにいます。だからこそ、自分の取り分の話だけは、社外に出さざるを得ないのです。
その結果、相談相手は「たまたま近くにいた人」になります。付き合いの長い保険の営業マン、知人からの紹介、顧問税理士。選んだのではなく、そこにいたから、です。
ここに最初のズレがあります。会社の設備投資なら複数の見積もりを取るのに、社長個人の数千万円だけは、たった1人の提案で決まってしまうのです。
1-2.王道は生命保険。ただし、そこに落とし穴がある
社長の退職金づくりと言えば、生命保険が王道です。長く使われてきた方法であり、それ自体は今も変わりません。
ところが、この王道にはやっかいな問題が潜んでいます。しかも1つではなく、3つあるのです。
1つ目は、提案する側が受け取る手数料によって、勧められる商品が変わってしまうこと。
2つ目は、税金に詳しい税理士が、退職金をつくる保険にも詳しいとは限らないこと。
3つ目は、そもそも節税のアドバイスは税理士の仕事ではない、というお互いの前提のズレです。
断っておきますが、生命保険が悪いという話ではありません。問題があるのは商品ではなく、その選ばれ方のほうです。
この3つを順に見ていきます。読み終えたときに社長が判断できるのは、どの商品を買うかではなく、誰に相談するか、です。
2.提案する側の取り分が、社長の取り分を決めている
2-1.運用されたお金が2箇所に配られる、という構造
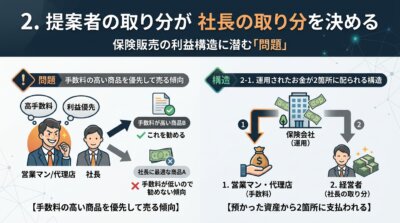
1つ目の問題です。保険会社の営業マンや代理店は、手数料の高い商品を売る傾向にあります。
本来であれば「この商品が社長に最適」であったとしても、自分たちの手数料が低ければ、そちらを勧めない傾向がある、ということです。
理由は、保険商品の構造を考えればわかります。預かった資産を運用している保険会社から、営業マン・代理店と経営者の2箇所に支払いがなされます。
つまり、営業マンや代理店が得をするのであれば、買い手である経営者が損をする。逆に彼らが損をするのであれば、経営者が得をする。1つの原資を分け合っているからです。
もちろん、生命保険に携わる方の全てがそのような商品を売っているとは言いません。ただ、そのようなケースが多数散見されるのは事実です。
でなければ、私が経営者の証券などを拝見した時に「目が皿になる」ようなことは起きないはずなのです。
中には、本当に信じられないという設計の商品を契約してしまい、十数年にわたって相当な金額の損をさせられているケースも少なくありません。
とは言え、生命保険に詳しいのは営業マンや代理店です。だからこそ、その方がどのような保険会社に在籍しているのか、どのような人物なのかを、社長がしっかり見極めなければなりません。
2-2.解約返戻率の数%が、十数年で何百万円にもなる
では、その差は具体的にいくらになるのか。解約返戻率という数字で見ると、はっきりします。
解約返戻率が100%を超えるものがあるにもかかわらず、75%前後のものを契約しているケースは少なくありません。
返戻率が100%以上であれば、支払った金額が運用され、支払い額以上に多く戻ってくるということです。
にもかかわらず、知人の紹介だから、というような形で解約返戻率の低い生命保険に入り、数千万円の金額を払っている。実際にある話です。
この時の返戻率の数%が、何百万円になるかおわかりでしょうか。時には一千万円を優に超え、数千万円になることもあるのです。
数%という響きの軽さと、十数年払い続けた後に開く差の重さ。この落差こそが、この問題のいちばん恐ろしいところだと思います。
なお、ここに挙げた数字は、これまでに拝見してきた証券の実例です。商品も制度も年々変わりますので、同じ結果を保証するものではありません。
煩わしさを感じている経営者様へ
やめませんか?
3.税金に強い人が、保険にも強いとは限らない
3-1.税理士事務所が代理店を兼ねているときに起きること
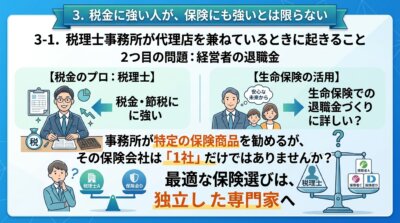
2つ目の問題です。経営者の退職金ともなれば、その額は相当なものになります。そして、必ず発生するのが税金です。
当然のことながら、税理士は税金に強い。しかし、経営者の退職金をつくる生命保険に詳しいかというと、それは別の話になります。
にも関わらず、税理士事務所が保険代理店を兼ねていて、そこの商品を勧めるということが多分にあります。
ここで考えていただきたいのは、その事務所が何社の保険会社と代理店契約をしているのか、という点です。
税務を本業としている事務所が複数の保険会社と契約しているということは稀であり、多くても2社程度でしょう。
世の中には数百の保険商品があります。その中から社長にとって最適なものが複数提案され、納得して契約されているか。十中八九、そうではないということになります。
これは税理士が不誠実だという話ではありません。専門の外にある商品を、限られた選択肢の中から勧めることになる構造の話です。
医者にたとえるなら、内科の名医に歯の治療を頼むようなものです。腕が悪いのではなく、見ている領域が違うのです。
3-2.「節税のアドバイス」は、そもそも税理士の仕事ではない
3つ目の問題は、社長と税理士が、違う前提のまま向き合っていることです。
多くの経営者が「うちの税理士は節税対策などのアドバイスをしてくれない」とおっしゃいます。
このような時、警笛の意味を込めて私が申し上げるのは「社長、税理士の仕事は節税対策をアドバイスすることではないです」ということです。
税理士側にも言い分があります。「節税をアドバイスすることが我々の仕事ではない」「節税をアドバイスすることはリスクになる」というのです。
誤解を恐れずに言えば、税理士は国家資格であり、国から免許をもらって「全うに税金を納めさせる仕事」をしています。
ところが、税理士が食べていくためにお金を頂くのは、国ではなく中小企業の経営者からです。ここにしわ寄せが生じてきます。
どちらかが間違っているのではありません。そもそもお互いに期待している前提が違うのです。
そして、彼らが彼ら自身のメリットや保全を重視する以上、そのしわ寄せを最後に被るのは経営者だ、ということになります。
4.社長が決めるのは商品ではなく、相談する相手
4-1.複数社を扱える人か、1社しか扱えない人か
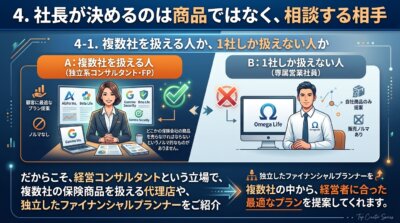
ここまでの3つは、どれも商品の性能の話ではありませんでした。誰が、どんな立場から提案しているのか、という話です。
だからこそ、経営コンサルタントという立場で、複数社の保険商品を扱える代理店や、独立したファイナンシャルプランナーをご紹介させて頂くケースがあります。
彼らには、どこかの保険会社の商品を売らなければならないというノルマ的なものがありません。複数社の中から、経営者に合った最適なプランを提案してくれます。
ですから、見極めるための問いは1つで足ります。「あなたは何社の商品を扱えますか」。答えが1社であれば、その1社の中の最適しか出てきません。
ここで、集客や営業の話を思い出してください。社長は、自社の売り方を人任せにはしません。何を外に出し、何を自社に残すかを、自分で決めているはずです。
ところが、自分自身のお金の話になった途端、その判断だけが人任せになります。付き合いがあるから、紹介されたから、という理由で。
導線経営®の視点で見れば、集客も営業も退職金も、構造はまったく同じです。手続きや作業は任せてよい。しかし、誰に任せるのかを決める仕事だけは、社長から動かせません。
会社に入ってくるお金の道筋を設計するのも、社長個人に残るお金の道筋を設計するのも、決めるのは社長ただ1人だ、ということです。
4-2.しっかり節税、しっかり納税――立ち位置を先に決める
相談する相手を選ぶ前に、もう1つ決めておいていただきたいことがあります。社長自身の立ち位置です。
念のため私の考えをお伝えしておくと、経営者の言う「節税のアドバイスをすべき」でもなく、税理士の言う「節税のアドバイスはしない」でもありません。
変な小細工と見られるような節税はすべきではないですし、必要以上の税金を払うべきでもないからです。
押さえるところは押さえて、払うところは払う。この意味から、私は「しっかり節税、しっかり納税」という立場をとっています。
この立ち位置を先に決めておくと、提案を受けた時の判断が速くなります。良いか悪いかの基準が、相手側ではなく自分の中にあるからです。
そのうえで、退職金や役員報酬などについてアドバイスしてくれるような人物を、是非1人は見つけておいてください。
これはリタイア後の資産形成のみならず、現役の経営者として支給される役員報酬に関しても大きな影響を及ぼします。
なお、税務や保険の最終的な判断は、必ず顧問税理士や保険の専門家にご確認ください。本記事は考え方の整理であって、特定の商品をお勧めするものではありません。
5.まとめ:相談相手を選び直せば、手元に残る額が変わる!
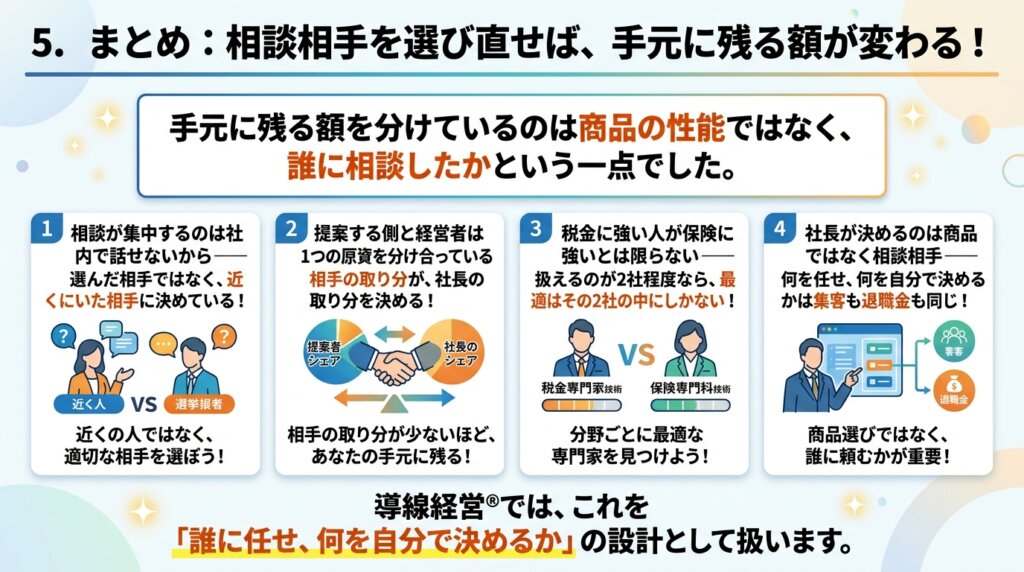
最後に、ここまでの要点を振り返りましょう。手元に残る額を分けているのは商品の性能ではなく、誰に相談したかという一点でした。導線経営®では、これを「誰に任せ、何を自分で決めるか」の設計として扱います。
- 相談が集中するのは社内で話せないから——選んだ相手ではなく、近くにいた相手に決めている!
- 提案する側と経営者は1つの原資を分け合っている——相手の取り分が、社長の取り分を決める!
- 税金に強い人が保険に強いとは限らない——扱えるのが2社程度なら、最適はその2社の中にしかない!
- 社長が決めるのは商品ではなく相談相手——何を任せ、何を自分で決めるかは集客も退職金も同じ!
今日からできる一歩は1つだけです。手元の保険証券を出し、解約返戻率が今いくつになっているかを確かめてください。10分あれば終わります。
その数字を知らないまま十数年が過ぎれば、差は数%では済みません。逆に言えば、数字を知ってから相談相手を選び直しても、決して遅くはないということです。
貴社の退職金と役員報酬の設計は、知人に紹介されたからという理由のまま止まっていませんか?
煩わしさを感じている経営者様へ
やめませんか?